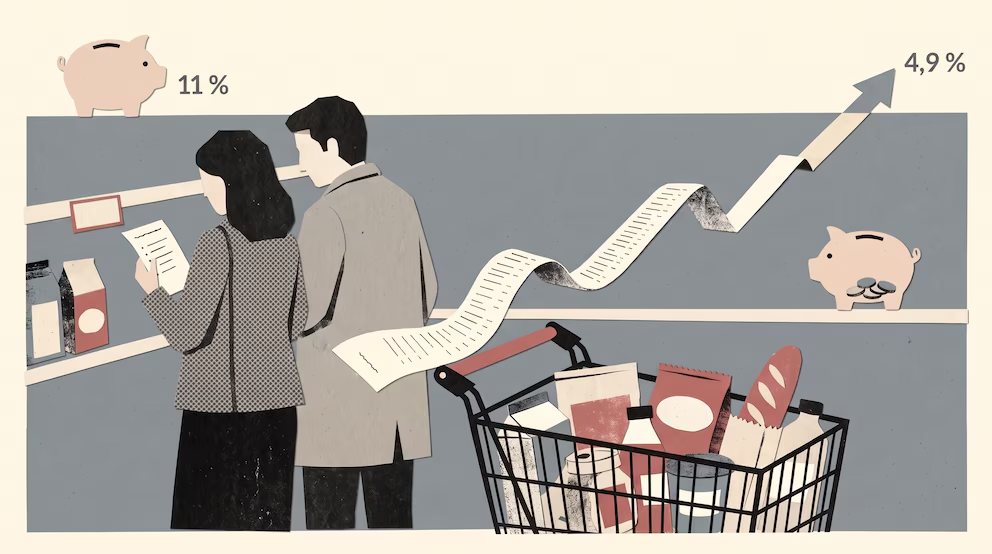
El consumo privado se situó como uno de los apoyos de la economía española durante 2026, pero parte de ese impulso se financió con una reducción del ahorro de los hogares. Según las previsiones de Funcas, el gasto de las familias creció un 1,2% en el segundo trimestre, mientras la tasa de ahorro descendió seis décimas, hasta el 11% de la renta disponible bruta.
El fuerte avance del consumo contrasta con el comportamiento del primer trimestre, cuando había aumentado un 0,3%. La aceleración se produjo en un contexto de subida de precios y de encarecimiento del crédito, dos factores que condicionarán la capacidad de las familias para mantener ese ritmo de gasto durante los próximos trimestres.
La institución prevé que la economía española crezca un 2,5% en 2026, sin cambios respecto a su cálculo anterior. El consumo de los hogares contribuye a sostener esa expansión, aunque el PIB perderá vigor en la segunda mitad del año: tras avanzar un 0,7% entre abril y junio, crecería un 0,5% en el tercer trimestre y un 0,4% en el cuarto.
El ahorro baja, pero permanece en niveles elevados
La caída de la tasa de ahorro refleja que los hogares dedicaron una proporción mayor de sus ingresos al consumo. Pese a ello, el 11% de la renta disponible continúa por encima de los niveles históricos, de acuerdo con el informe. Funcas también destaca que las familias mantienen un endeudamiento reducido, una condición que les proporciona capacidad para absorber parte de la subida de precios y de los tipos de interés.
Ese margen explica por qué el consumo ha mantenido su fortaleza pese al deterioro del escenario inflacionario. El informe no plantea que los hogares hayan agotado su ahorro, aunque sí advierte de que el gasto reciente se apoyó en una menor acumulación de recursos.
Las previsiones para los próximos años parten de que esa tendencia continuará. El escenario central incorpora un descenso adicional de la tasa de ahorro, lo que implica que los hogares aumentarían su gasto ligeramente por encima del crecimiento de su renta disponible. Ese comportamiento permitiría sostener la demanda interna, pero dejaría a las familias con un colchón menor ante una nueva subida de precios o un deterioro del mercado laboral.
La presión sobre los presupuestos familiares aumentó durante el verano. La inflación pasó del 3,2% registrado en el segundo trimestre al 4,9% en septiembre, impulsada por los productos energéticos, en especial los combustibles, y por los alimentos no elaborados. La inflación subyacente, que excluye energía y alimentos frescos, alcanzó el 3,1% ese mes.
Funcas prevé que los precios se moderen en los últimos meses del año, aunque se mantendrían por encima del 4% bajo determinados supuestos. Para el conjunto de 2026, calcula una inflación media del 3,7%, cinco décimas más que en su estimación de julio. La previsión para 2027 también subió cinco décimas, hasta el 3,1%, mientras que para 2028 se espera una tasa del 2,5%.
El aumento del coste de vida afecta de forma directa a la capacidad de compra de los hogares. La persistencia de la inflación en los servicios añade presión, al tiempo que el alza de los combustibles y de los alimentos repercute sobre los gastos cotidianos.
Los tipos más altos añaden presión a las familias
El encarecimiento del dinero constituye otro límite para el consumo. El Banco Central Europeo elevó la facilidad de depósito al 2,5% en septiembre, y Funcas parte de la hipótesis de dos aumentos adicionales hasta el 3%. El euríbor a 12 meses, que rondaba el 2,8% en junio, llegó al 3,25% en septiembre.
La subida de los tipos afecta a quienes deben renovar una hipoteca a interés variable, solicitar crédito o afrontar pagos vinculados a financiación. También puede frenar decisiones de compra de mayor importe, desde una vivienda hasta bienes duraderos.
Funcas anticipa que el consumo privado y la inversión crecerán a un ritmo inferior al observado entre 2023 y 2025. La demanda interna aportaría tres puntos al PIB en 2026, pero su contribución bajaría a 2,1 puntos en 2027 y a dos puntos en 2028.
Fuente:www.infobae.com
